El mercado prendario cerró agosto con 32.886 operaciones inscriptas, una baja de 0,9% respecto de julio y de 16,6% en la comparación interanual, según un informe difundido por la asociación de concesionarias ACARA.
La penetración del financiamiento se ubicó en 16,4% sobre el total de transacciones del sector, en un mes marcado por comportamientos divergentes entre los segmentos de 0km y usados.
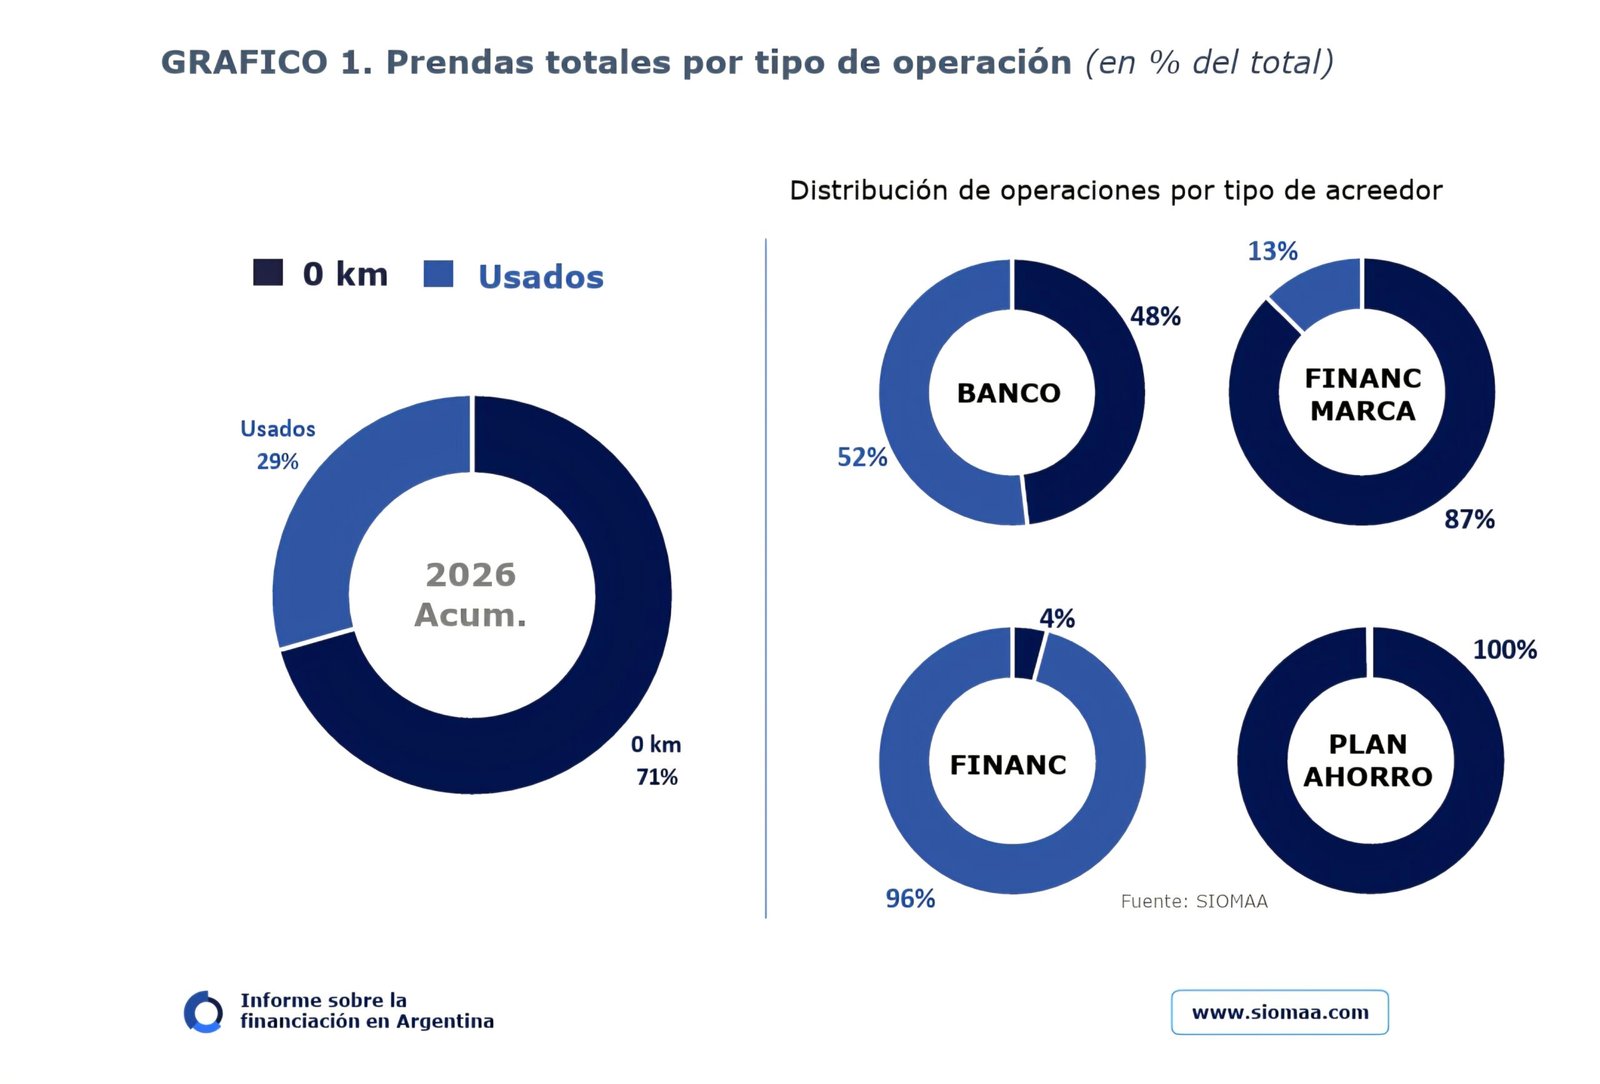
Las prendas sobre vehículos nuevos mostraron una leve mejora: crecieron 0,4% mensual y financiaron el 49,9% de los patentamientos de agosto. En contraste, las operaciones sobre usados retrocedieron 3,5% frente a julio. La composición mensual quedó distribuida en 68,2% para 0km y 31,8% para usados, consolidando en el acumulado anual una relación de 70,6% a 29,4% a favor de las unidades nuevas.
El crédito prendario para 0km alcanzó 22.439 operaciones, con una variación de +0,4% mensual y de -14,2% interanual. La penetración mostró un leve avance respecto de julio, llegando al 49,9% del total de patentamientos.
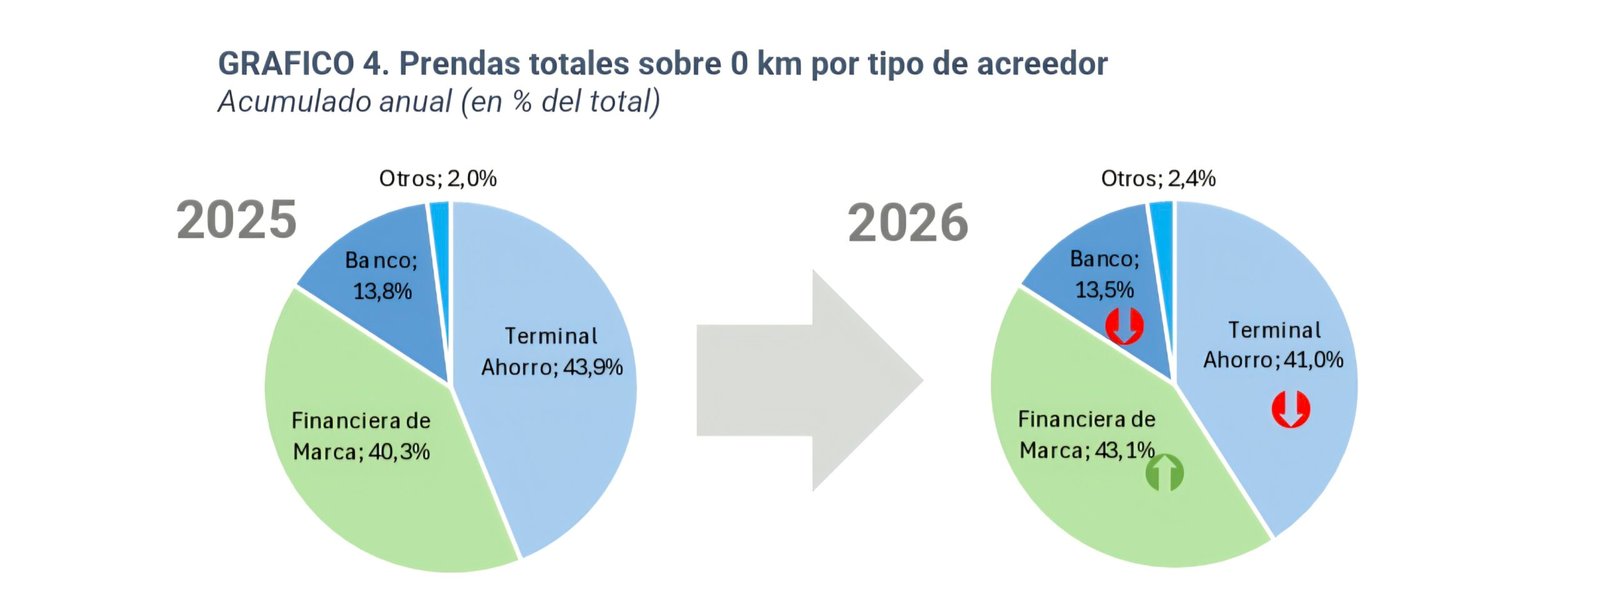
En el acumulado del año, las Financieras de Marca se afianzan como el principal canal de crédito prendario con 43,1%, por encima de los planes de ahorro (41%) y de los bancos (13,5%). Estas son las entidades que ofrecen tasa 0% como estrategia de marketing, aunque el préstamo cuente con un quebranto. Pese a esto, los consumidores los eligen (ver nota).
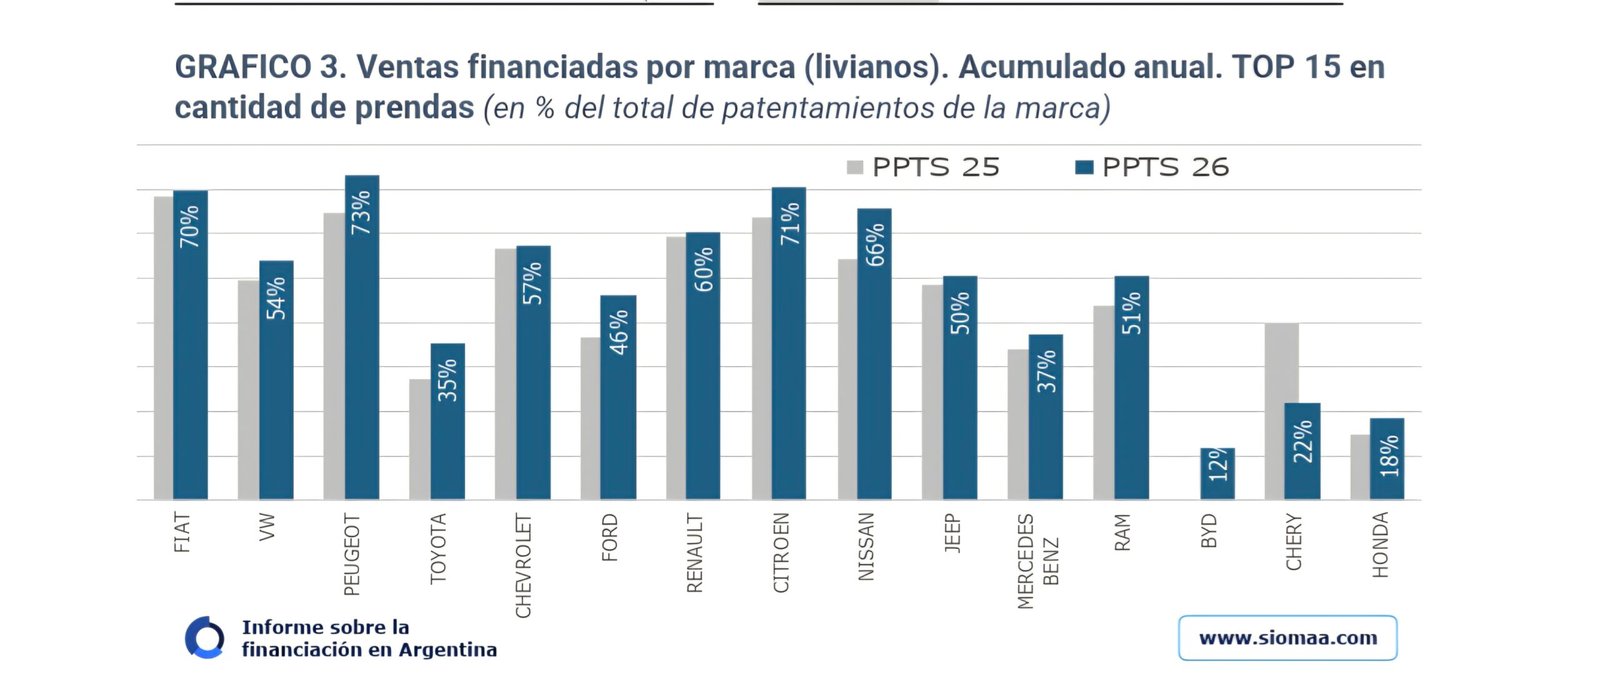
Entre las marcas, Peugeot (73%), Citroën (71%) y Fiat (70%) exhibieron las mayores proporciones de patentamientos financiados. La mayoría de las terminales mejoró su penetración respecto de 2025, con avances destacados en Nissan (+12 p.p.), Ford (+9 p.p.) y Peugeot/Toyota (+8 p.p.). La excepción fue Chery, que redujo su proporción financiada del 40% al 22%.
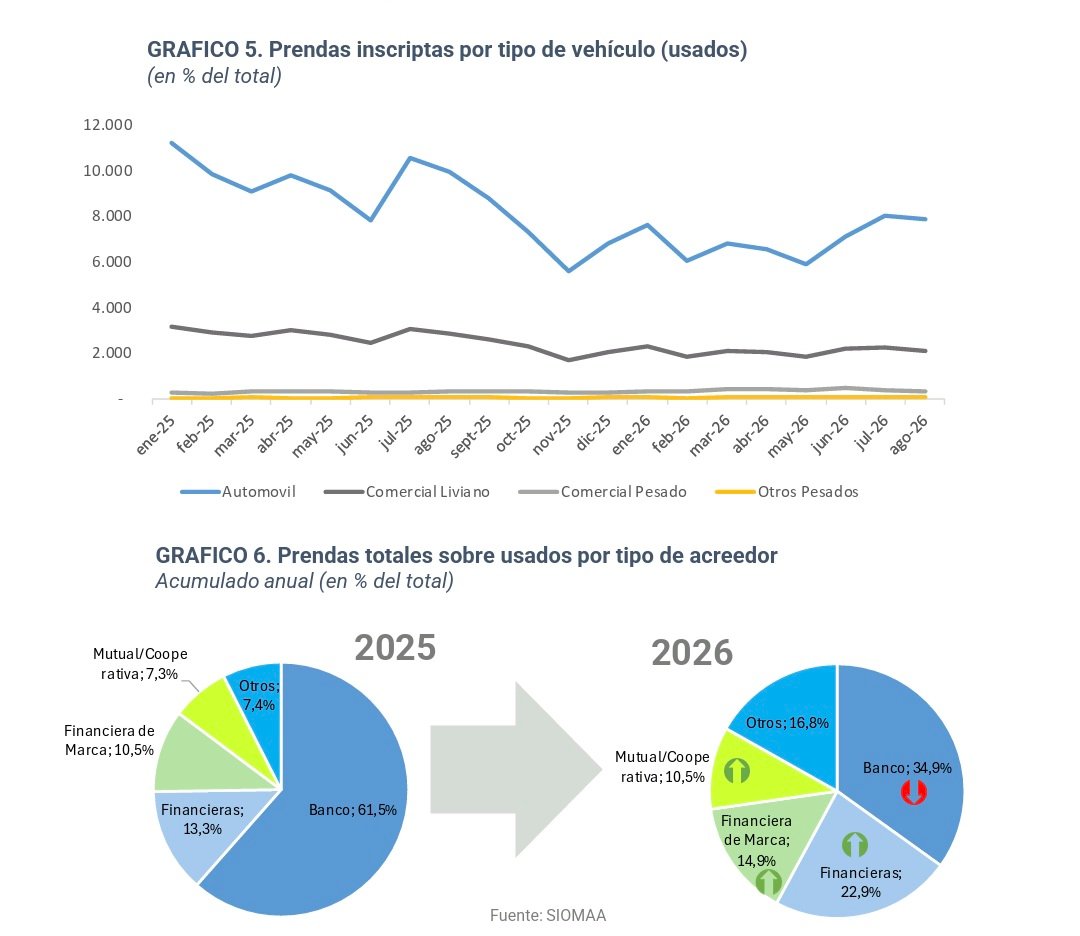
En el segmento de usados, el crédito prendario sumó 10.447 operaciones, con caídas de 3,5% mensual y 21,4% interanual, interrumpiendo la recuperación iniciada en junio. La penetración sobre el total de transferencias se ubicó en 6,7%, apenas por debajo del nivel de julio.
La estructura de acreedores muestra un cambio profundo en el financiamiento de usados: los bancos, que en 2025 concentraban el 61,5%, retrocedieron al 34,9% en 2026.
Ese espacio fue ocupado por canales no bancarios, especialmente las Financieras, que pasaron del 13,3% al 22,9%; las Financieras de Marca, que avanzaron del 10,5% al 14,9%; y el segmento de Otros, que creció del 7,4% al 16,8%. Se trata de una reconfiguración estructural del mercado, según destacó ACARA en su informe.