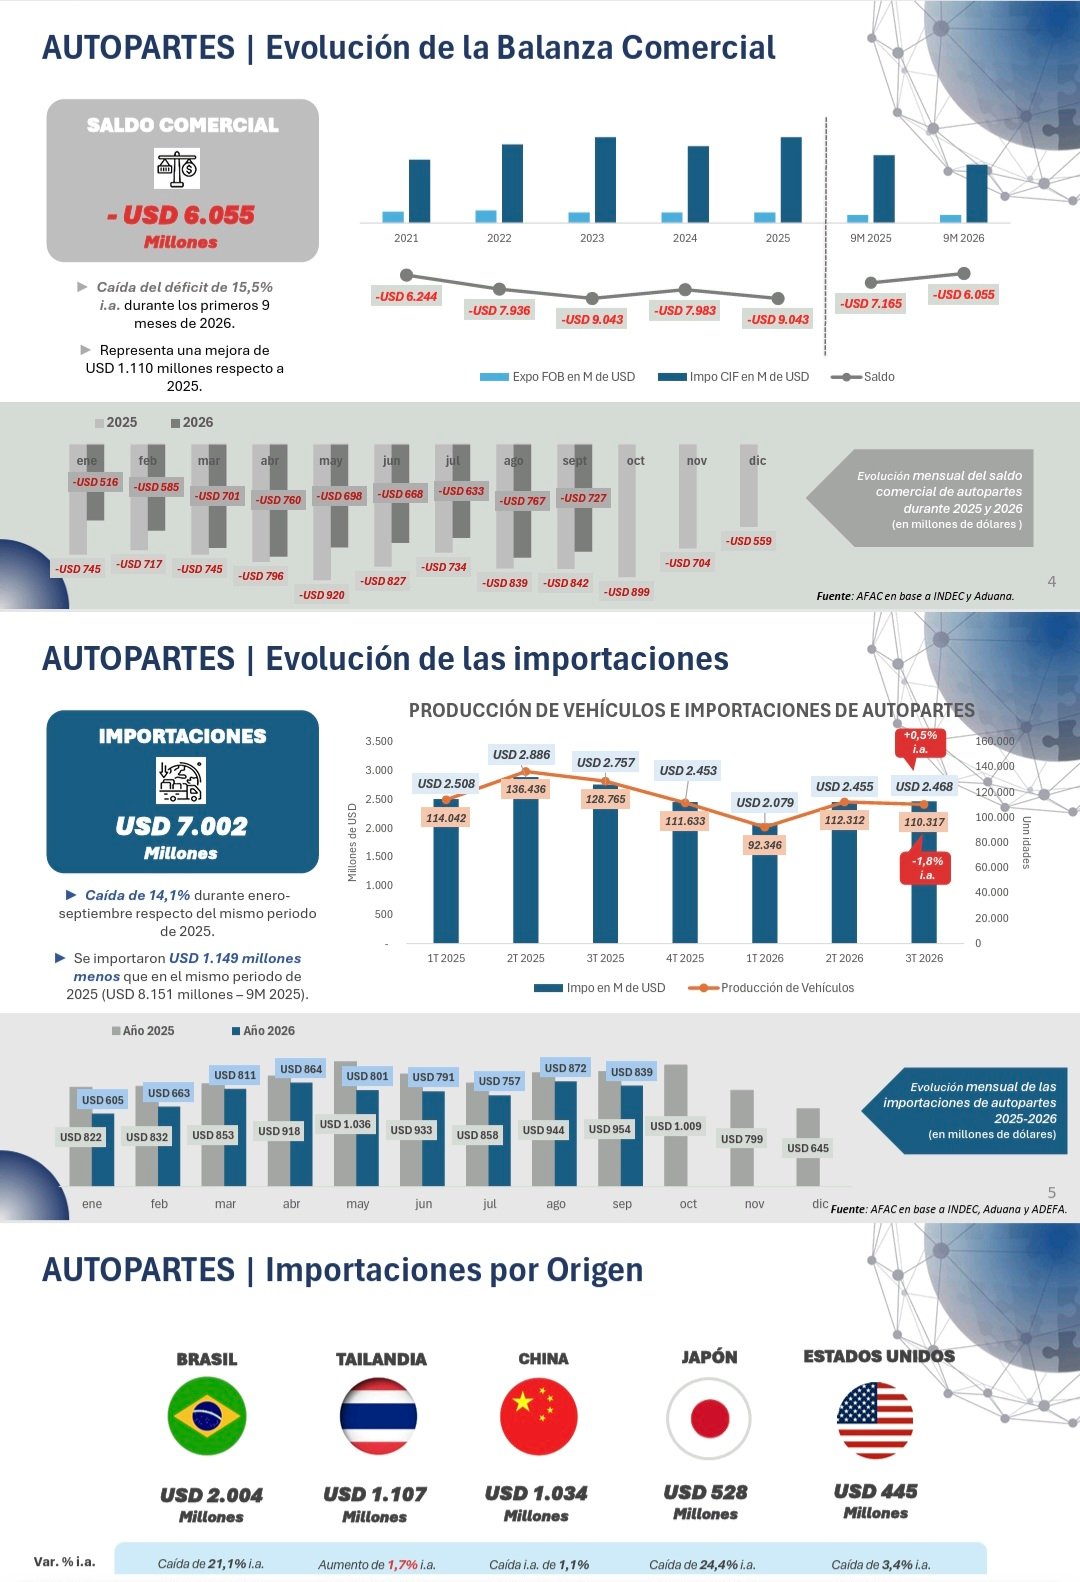

Durante los primeros nueve meses de 2026, el déficit comercial de autopartes se redujo un 15,5% interanual y alcanzó los USD 6.055 millones, lo que implica una disminución de USD 1.110 millones respecto del mismo período de 2025, según informó AFAC.
Esta mejora en el saldo comercial se explicó principalmente por la marcada contracción de las importaciones, que fue superior a la caída registrada por las exportaciones, en un contexto de menor nivel de actividad de la industria automotriz.
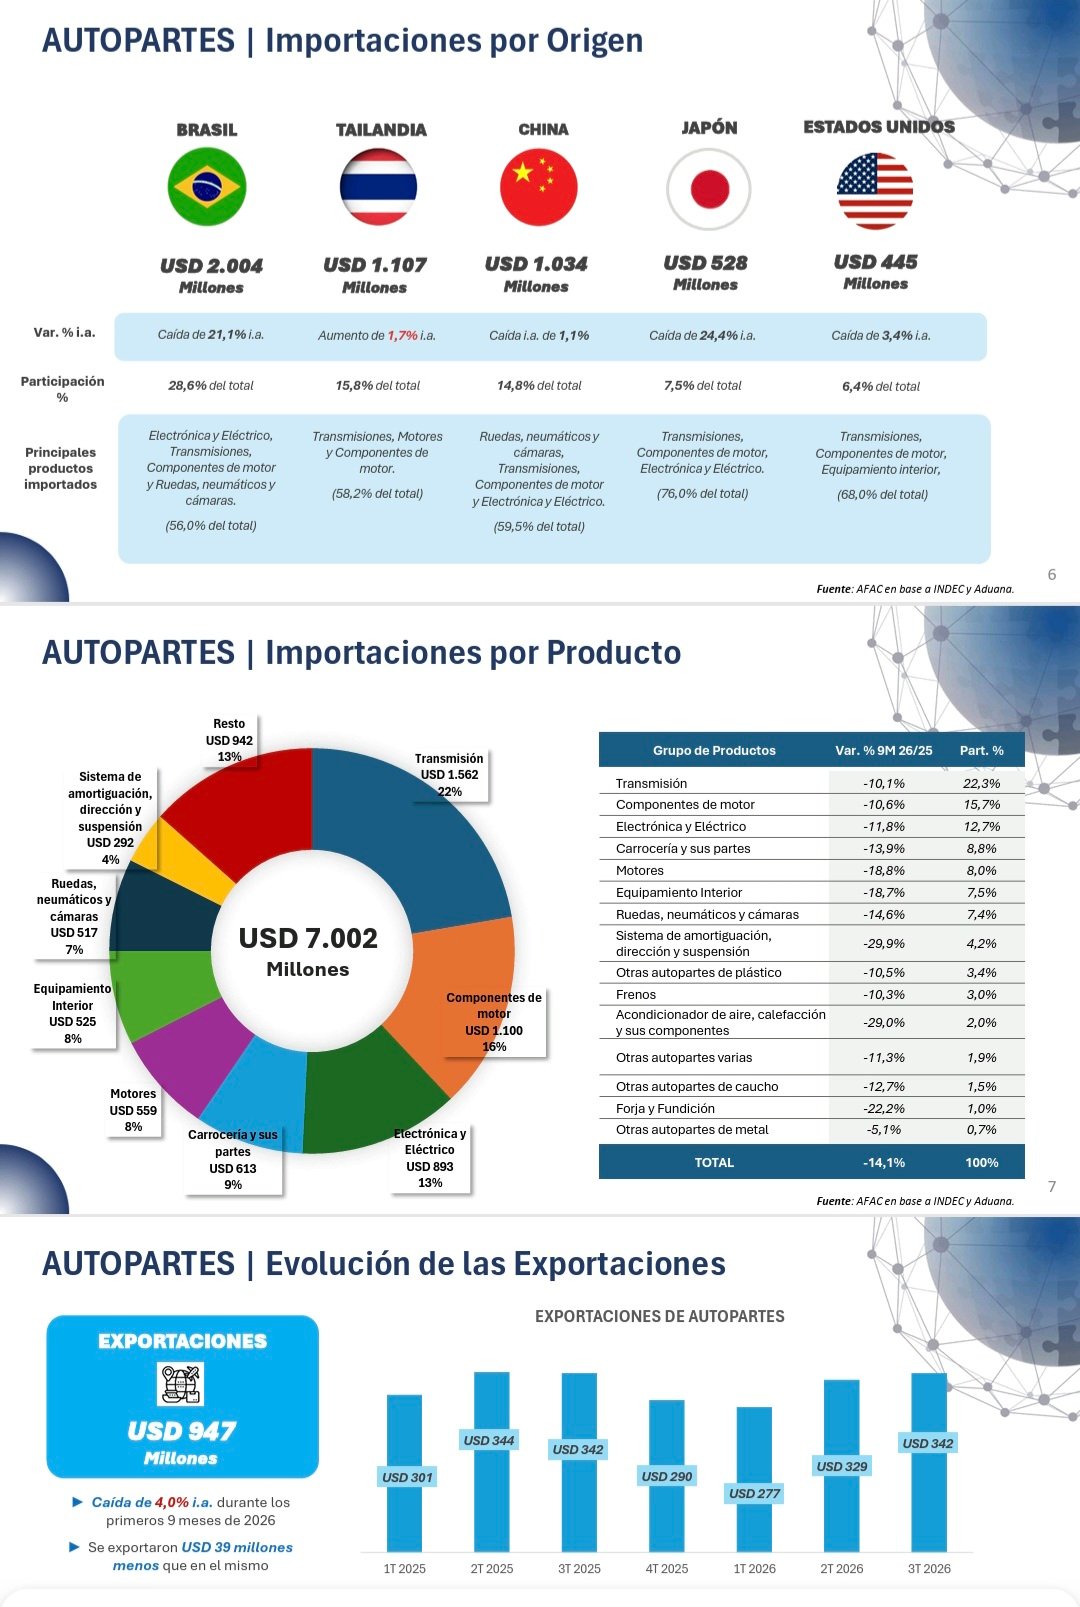
Entre enero y septiembre de 2026, las importaciones de autopartes totalizaron USD 7.002 millones, con una caída interanual del 14,1%, en línea con la disminución del 16,9% observada en la producción de vehículos durante el mismo período. Del total de las compras externas, el 72% fue realizado por las terminales automotrices, cuyas importaciones retrocedieron 13,2%, acompañando la menor actividad de fabricación.
Por su parte, las exportaciones alcanzaron USD 947 millones, lo que representa una reducción del 4,0% respecto de los USD 986 millones exportados entre enero y septiembre de 2025.
Las ventas a Brasil se mantuvieron prácticamente estables, con USD 660 millones y una leve baja del 0,1%, concentrando el 69,7% de las exportaciones totales del sector. Sin embargo, excluyendo a Brasil, las exportaciones mostraron una caída del 11,9%, lo que vuelve a poner de manifiesto la necesidad de avanzar en mejoras de competitividad para los mercados externos. En este sentido, continúan siendo temas pendientes la eliminación del efecto cascada de Ingresos Brutos, la revisión de las tasas municipales y la adecuación de los reintegros a la exportación.
Brasil continúa siendo el principal origen de las importaciones y el principal destino de las exportaciones de autopartes argentinas. No obstante, las compras provenientes de ese país registraron una fuerte caída del 21,1%, mientras que las exportaciones hacia el mercado brasileño mostraron un leve retroceso. Aunque Brasil representó el 28,6% de las importaciones totales de autopartes, su participación viene disminuyendo de manera sostenida en comparación con años anteriores, perdiendo peso relativo frente al avance de los proveedores asiáticos.
En ese escenario, Tailandia y China consolidaron su posición como segundo y tercer origen de las importaciones, respectivamente, incrementando su relevancia como abastecedores del mercado argentino. En conjunto, ambos países explicaron el 30,6% de las compras externas de autopartes. Mientras que las importaciones provenientes de Tailandia crecieron 1,7%, equivalente a USD 18 millones adicionales, las originadas en China descendieron apenas 1,1%, es decir, USD 11 millones menos que en igual período del año anterior. Este comportamiento contrasta claramente con la dinámica observada en el resto de los principales países de origen.
El análisis por grupos de productos muestra que la mitad del déficit comercial del sector se concentra en tres segmentos: Transmisión, con un saldo negativo de USD 1.211 millones; Componentes de motor, con USD 1.009 millones; y Electrónica y Eléctrico, con USD 867 millones. En conjunto, estos tres rubros acumulan un déficit de USD 3.087 millones, equivalente al 51% del saldo comercial negativo total. A su vez, Transmisión se posiciona como el principal rubro tanto de importación como de exportación, representando el 22,3% de las compras externas, con USD 1.562 millones, y el 37,0% de las ventas al exterior, con USD 350 millones.
Dentro de las exportaciones, los rubros que registraron las mayores caídas fueron Motores, con una disminución del 24,5%, y Equipamiento interior, con una baja del 20,6%. En contraste, las principales expansiones se observaron en Otras autopartes de plástico, que crecieron 57,1%, y en Componentes de motor, con un aumento del 9,4%. En cuanto a las importaciones, todos los grupos de productos mostraron retrocesos interanuales, destacándose las caídas de Amortiguación, dirección y suspensión, que descendieron 29,9%, y de Aire acondicionado, que se redujo 29,0%.