El financiamiento de vehículos en Argentina volvió a exhibir señales de fortaleza durante octubre de 2026, pese a registrar una moderada retracción respecto del mes anterior.
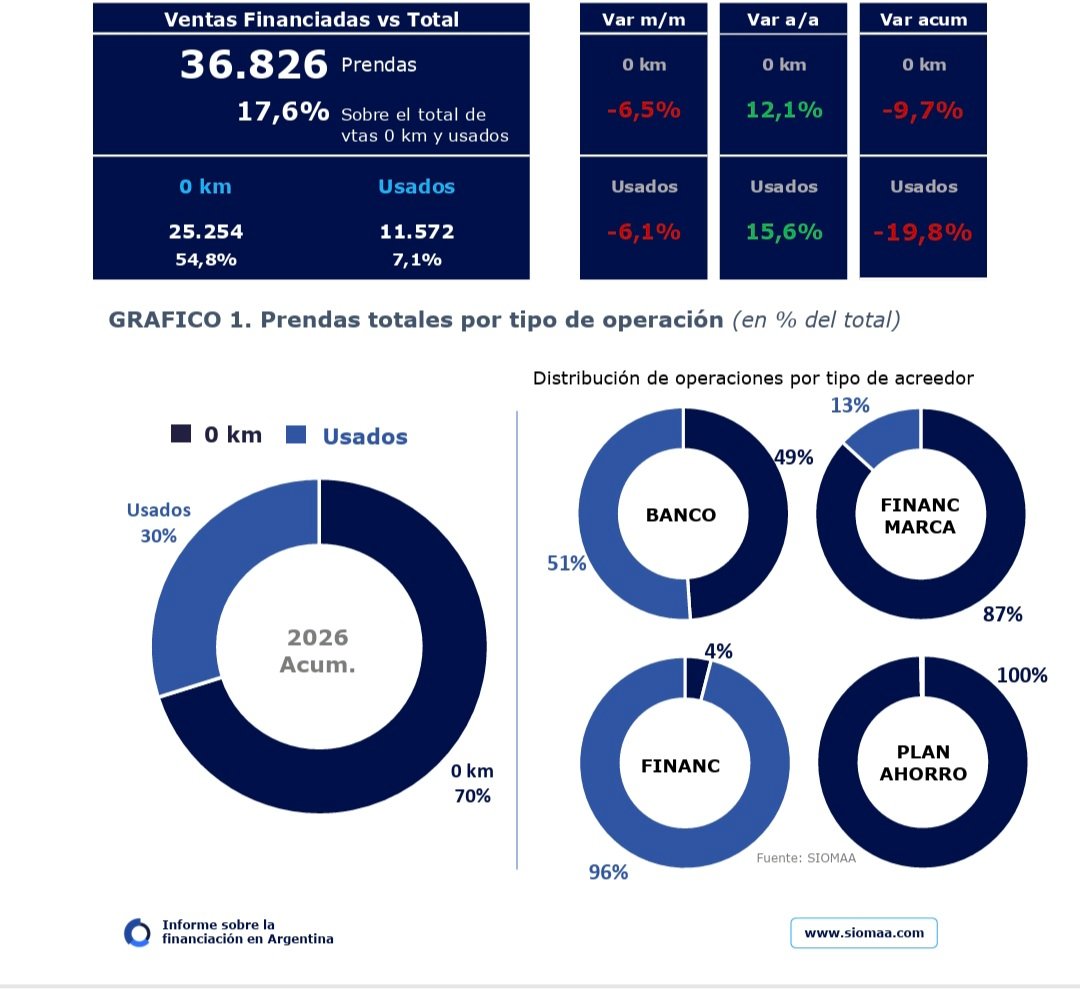
Según el informe de SIOMAA que difundió ACARA, el mercado prendario cerró el mes con 36.826 operaciones inscriptas, lo que representó una caída mensual del 6,4%, aunque mantuvo un crecimiento interanual del 13,2%. La participación del crédito sobre el total de transacciones del sector alcanzó el 17,6%.
El segmento de vehículos de los cero kilómetros continuó siendo el principal motor del financiamiento. Durante octubre se contabilizaron 25.254 prendas sobre unidades nuevas, un volumen que resultó 6,5% inferior al de septiembre, pero que se ubicó 12,1% por encima del registrado un año atrás.
Más relevante aún fue el nivel de penetración alcanzado: el 54,8% de los patentamientos del mes se concretó mediante algún esquema de financiamiento.
Detrás de este desempeño se consolida una estructura crediticia dominada por las entidades vinculadas directamente a las terminales automotrices.
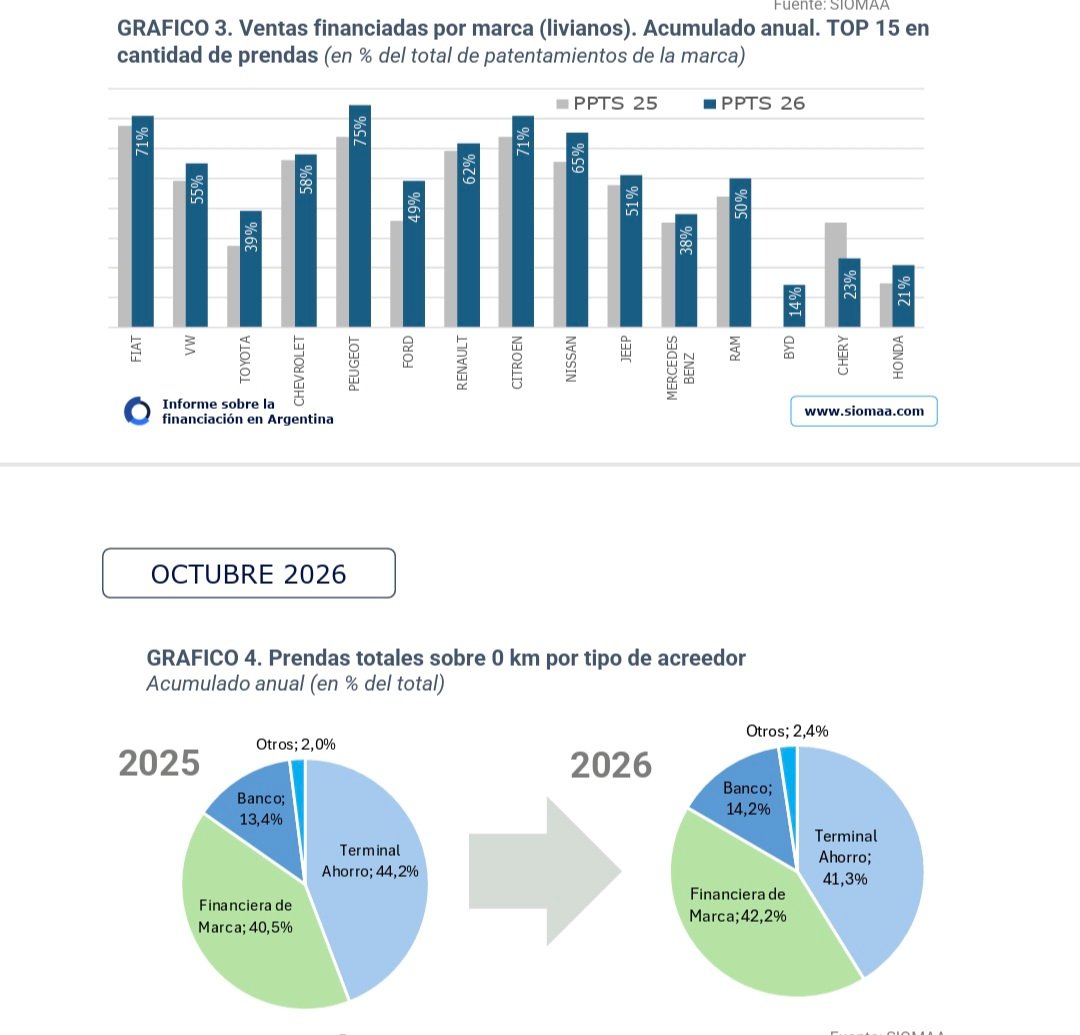
En el acumulado anual, las financieras de marca concentran el 42,2% de las operaciones sobre vehículos nuevos, seguidas muy de cerca por los planes de ahorro, que representan el 41,3%. Los bancos, en cambio, participan con el 14,2% del total.
Las marcas también muestran diferencias significativas en materia de uso del crédito. Peugeot lidera el ranking con un 75% de sus patentamientos financiados, mientras que Fiat y Citroën alcanzan el 71%.
Además, el informe destaca avances en la participación del financiamiento para Ford, Toyota y Peugeot respecto de 2025, en contraste con Chery, que redujo significativamente el peso del crédito en sus ventas.
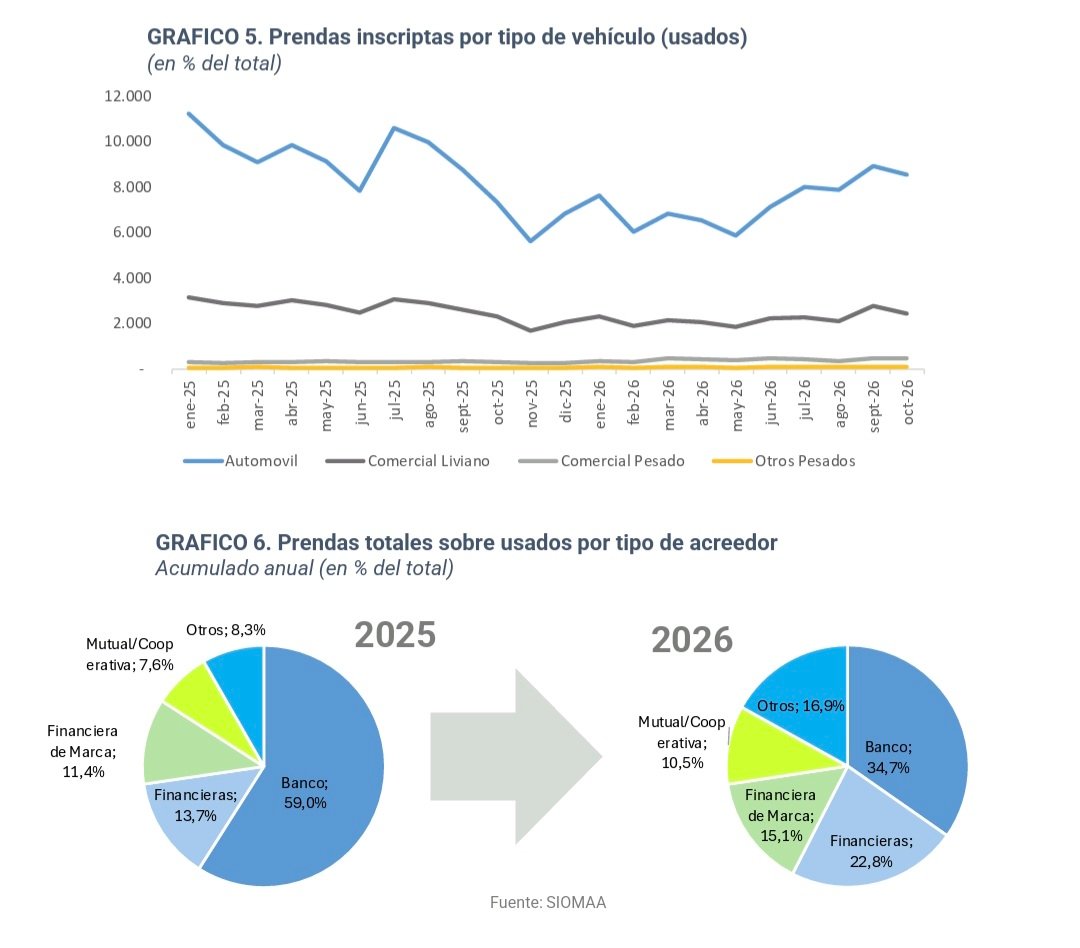
En el mercado de usados, la tendencia fue similar. Las prendas sobre vehículos de segunda mano sumaron 11.572 operaciones durante octubre, con una baja mensual del 6,1%, aunque con una mejora interanual del 15,6%. La financiación alcanzó al 7,1% de las transferencias realizadas en el período.
Uno de los cambios más notorios del año aparece en la composición de los acreedores de este segmento. Los bancos, históricamente predominantes en la financiación de usados, redujeron su participación del 59% en 2025 al 34,7% en 2026. Ese espacio fue ocupado por actores no bancarios. Las financieras incrementaron su peso hasta el 22,8%, las financieras de marca alcanzaron el 15,1%, las mutuales y cooperativas llegaron al 10,5% y el grupo de otros acreedores trepó al 16,9%.
La distribución general de las operaciones financiadas confirma la importancia creciente de los vehículos nuevos dentro del negocio crediticio. El 68,6% de las prendas generadas durante octubre correspondió a unidades cero kilómetro, mientras que el 31,4% restante se concentró en vehículos usados.
A pesar de la corrección observada en relación con septiembre, los datos muestran que el financiamiento sigue siendo una herramienta central para sostener la actividad automotriz. El crecimiento interanual tanto en vehículos nuevos como usados y el elevado nivel de penetración en el segmento 0 km reflejan un mercado que continúa apoyándose en el crédito para impulsar las ventas, al tiempo que exhibe una transformación gradual en los actores que proveen esos recursos.