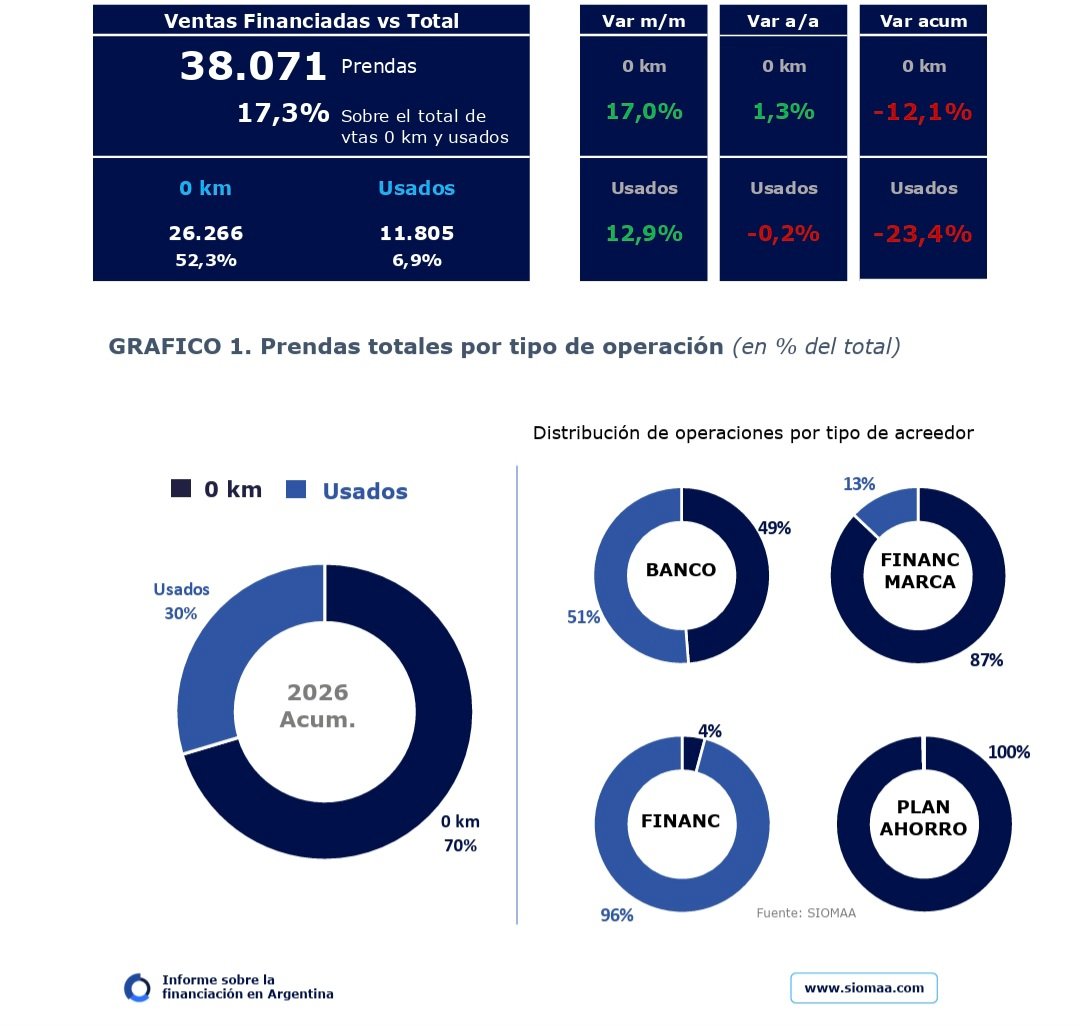

El mercado prendario cerró septiembre con 38.071 operaciones inscriptas, lo que representó un crecimiento del 15,7% respecto de agosto y del 0,9% en comparación con el mismo mes del año anterior, según informó ACARA.
La penetración global del financiamiento alcanzó el 17,3% sobre el total de las transacciones del sector. El desempeño estuvo impulsado principalmente por el segmento de vehículos 0 km, cuyas prendas crecieron 17,0% en términos mensuales y permitieron financiar el 52,3% de los patentamientos del período.
Por su parte, las operaciones prendarias sobre vehículos usados también mostraron una evolución positiva, con un incremento del 12,9% frente a agosto.
De esta manera, la composición mensual del mercado quedó distribuida en un 69,0% para vehículos nuevos y un 31,0% para usados, mientras que en el acumulado anual la participación de los 0 km se consolidó en el 70,4%, frente al 29,6% correspondiente a unidades usadas.
En el segmento de vehículos nuevos, el crédito prendario totalizó 26.266 operaciones durante septiembre, con una suba del 17,0% mensual y del 1,3% interanual, marcando la primera variación positiva en la comparación contra igual mes del año dentro del año analizado.
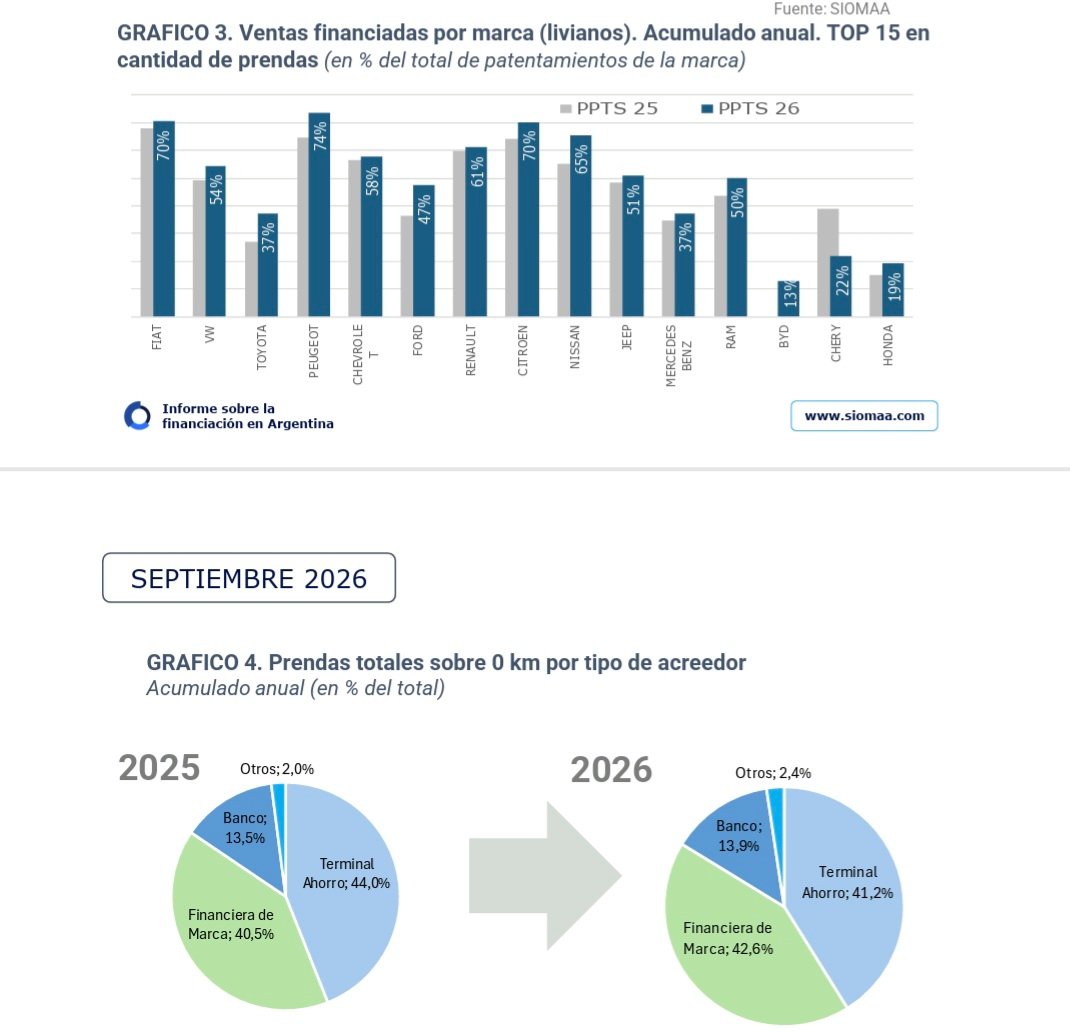
La penetración de la financiación se incrementó respecto de agosto y alcanzó el 52,3% de los patentamientos de 0 km. En el acumulado anual, las Financieras de Marca continuaron liderando el mercado de crédito prendario con una participación del 42,6%, seguidas muy de cerca por los planes de ahorro, que concentraron el 41,2%, mientras que los bancos representaron el 13,9% y otros canales el 2,4%. A nivel de marcas,
Peugeot registró la mayor proporción de patentamientos financiados, con el 74% de sus operaciones realizadas mediante crédito, seguida por Fiat y Citroën, ambas con el 70%. Entre los principales avances se destacaron Ford, que incrementó once puntos porcentuales su participación financiada, Toyota con diez puntos porcentuales y Peugeot con nueve puntos porcentuales. En contraste, Chery mostró un retroceso significativo, al pasar de un nivel de financiación del 40% al 22%.
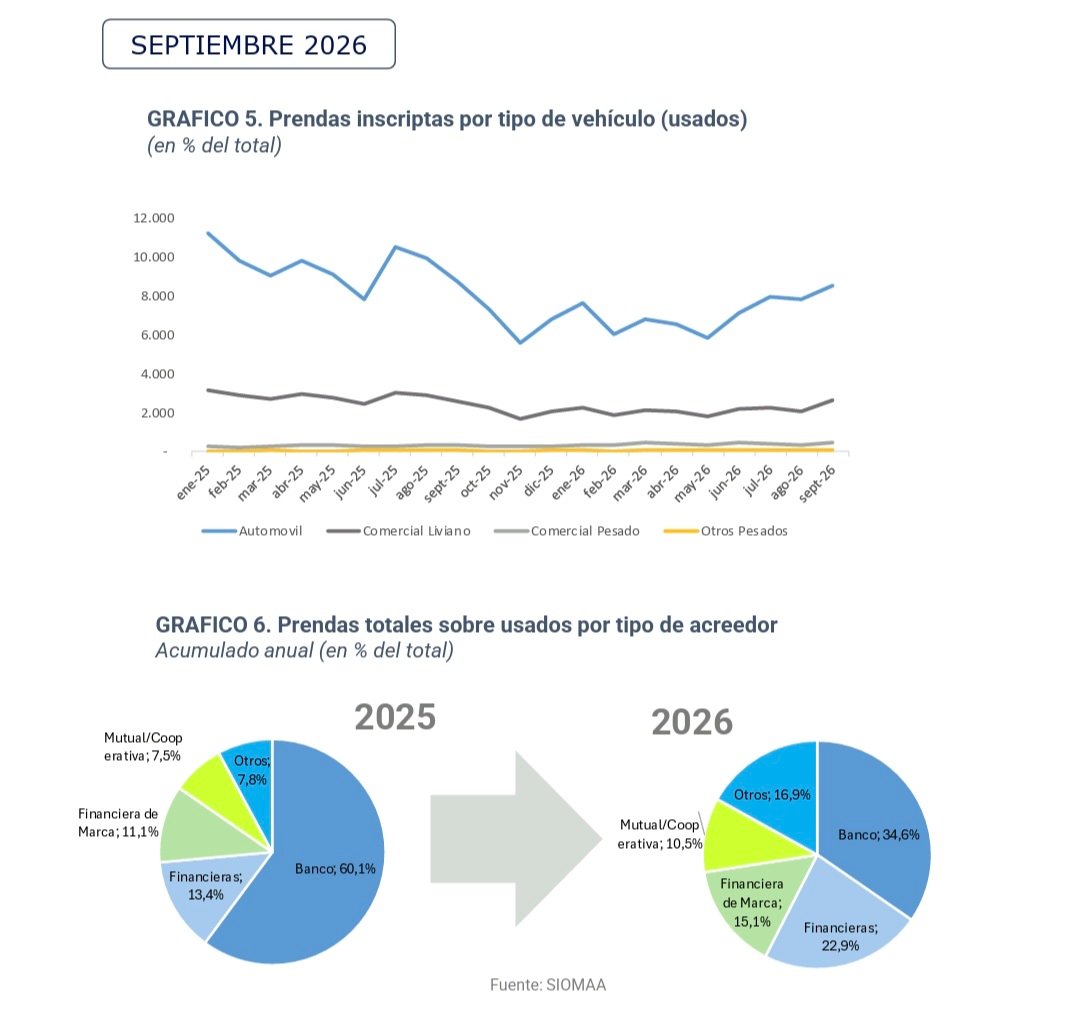
En cuanto al mercado de vehículos usados, el crédito prendario alcanzó 11.805 operaciones en septiembre, reflejando un crecimiento intermensual del 12,9% y una caída interanual marginal del 0,2%, lo que evidencia una estabilización luego de varios meses de descensos más pronunciados. La penetración del financiamiento sobre el total de transferencias se ubicó en el 6,9%, levemente por encima de la registrada el mes previo.
En el acumulado anual continuó observándose un cambio estructural en la composición de los acreedores. Los bancos siguieron perdiendo protagonismo, reduciendo su participación del 60,1% en 2025 al 34,6% en 2026. Ese espacio fue ocupado por canales no bancarios: las Financieras elevaron su participación del 13,4% al 22,9%; las Financieras de Marca pasaron del 11,1% al 15,1%; las Mutuales y Cooperativas crecieron del 7,5% al 10,5%; y el segmento denominado Otros avanzó del 7,8% al 16,9%, consolidando una estructura de financiamiento cada vez más diversificada dentro del mercado de usados.